Portfólio de investimento balanceado para iniciantes: como montar o seu do zero
Um portfólio de investimento balanceado combina renda fixa e renda variável em proporções que respeitam o perfil de risco de quem investe, buscando equilíbrio entre a proteção do capital e o potencial de crescimento. Essa estratégia não exige anos de experiência no mercado — com clareza sobre seus objetivos e um modelo de alocação de referência, qualquer pessoa pode dar os primeiros passos.
Ao longo deste artigo, você vai encontrar o conceito de portfólio balanceado explicado de forma acessível, como identificar seu perfil de investidor, exemplos concretos de distribuição percentual entre classes de ativos, um passo a passo para montar sua carteira e como fazer o rebalanceamento ao longo do tempo.
O que é um portfólio de investimento balanceado e por que ele importa
Portfólio balanceado não significa dividir o dinheiro em partes iguais entre todos os ativos disponíveis. Significa distribuir o capital entre diferentes classes de ativos de forma que o risco de uma compense o comportamento da outra — quando renda variável oscila para baixo, a renda fixa tende a oferecer mais estabilidade, e vice-versa.
Essa abordagem difere de uma carteira concentrada, que aposta tudo em um único tipo de ativo. Quem coloca todo o dinheiro em ações fica exposto à volatilidade do mercado sem amortecimento; quem investe só em renda fixa pode perder oportunidades de crescimento no longo prazo. A diversificação entre classes de ativos é o que torna o portfólio mais robusto diante de diferentes cenários econômicos.
Para quem está no começo da jornada de investimentos, essa estratégia oferece uma vantagem concreta: reduz a exposição a perdas grandes enquanto mantém o potencial de crescimento. Com o tempo, à medida que o conhecimento e a confiança aumentam, é possível ajustar as proporções conforme a evolução dos objetivos.
Como identificar seu perfil de investidor antes de montar o portfólio
Antes de escolher qualquer ativo, vale entender como você lida com risco e qual o prazo dos seus objetivos. Esses dois fatores definem a base do seu portfólio de investimento balanceado.
Conservador, moderado ou arrojado: o que muda na prática
O perfil de investidor determina quanto de risco a pessoa está disposta a aceitar em troca de um retorno maior. O perfil conservador prioriza a segurança do capital e tolera pouca oscilação — tende a alocar a maior parte dos recursos em renda fixa. O perfil moderado aceita alguma variação nos resultados em busca de retornos mais expressivos, com uma divisão mais equilibrada entre renda fixa e variável. O perfil arrojado tem maior tolerância à volatilidade e busca crescimento no longo prazo, com exposição mais alta a ativos de renda variável.
Esses perfis influenciam de forma direta as proporções da carteira. Uma pessoa conservadora pode se sentir desconfortável com quedas temporárias no valor dos seus investimentos, enquanto uma pessoa arrojada entende que essas oscilações fazem parte do processo. Identificar onde você se encaixa é o primeiro passo antes de qualquer decisão de alocação.
Horizonte de tempo e objetivos financeiros
O horizonte de tempo é tão relevante quanto o perfil de risco. Metas de curto prazo — como uma reserva de emergência ou uma viagem planejada para o próximo ano — pedem mais liquidez e segurança, com ativos que possam ser resgatados sem perdas. Metas de longo prazo, como a aposentadoria ou a compra de um imóvel em dez anos, comportam maior exposição a renda variável, já que há tempo suficiente para atravessar períodos de volatilidade.
Uma boa forma de organizar isso é separar os objetivos por prazo: curto (até 2 anos), médio (de 2 a 5 anos) e longo (acima de 5 anos). Cada faixa pode ter uma alocação diferente, o que torna o portfólio ainda mais alinhado com a realidade de quem investe.
Exemplos de alocação para um portfólio balanceado para iniciantes
Com o perfil definido, é hora de ver como a distribuição entre ativos poderia funcionar na prática. Os percentuais abaixo servem como referência — cada pessoa pode adaptá-los à sua realidade.
Modelo conservador: mais proteção, menos oscilação
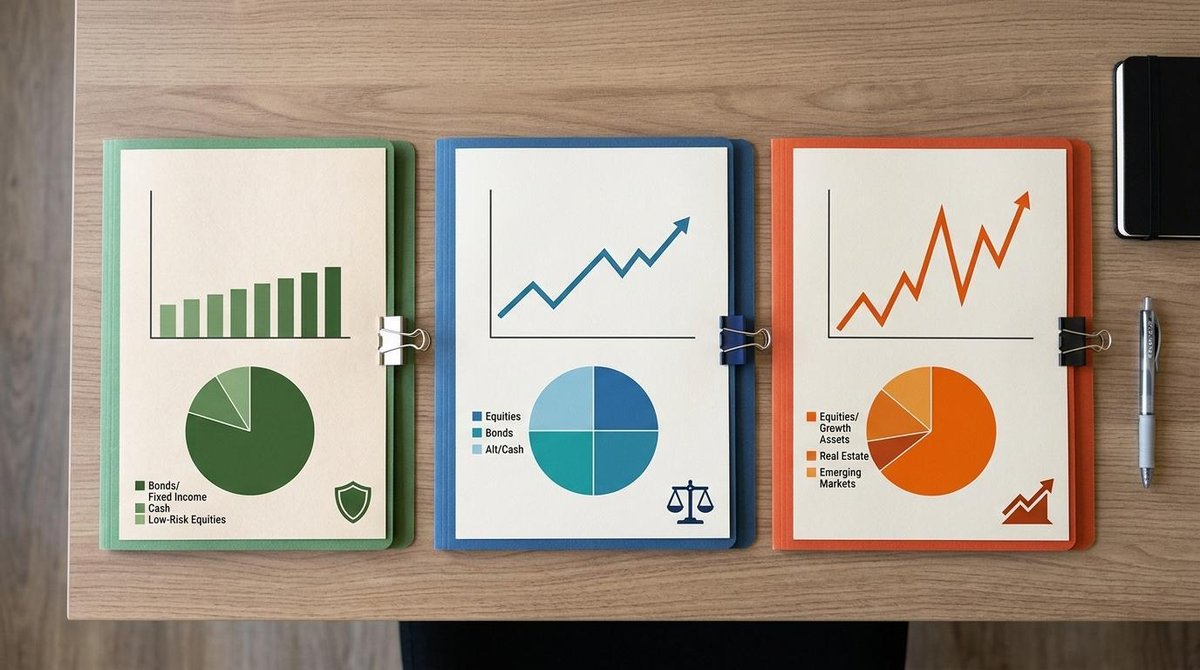
Para quem prioriza a segurança do capital e prefere evitar grandes oscilações, a carteira tende a concentrar a maior parte dos recursos em renda fixa. Um modelo de referência poderia ser:
- Tesouro Selic: 40%
- CDB de bancos sólidos: 20%
- LCI ou LCA: 15%
- Fundos de renda fixa: 10%
- ETFs de renda fixa ou fundos imobiliários (FIIs): 15%
Esse modelo oferece previsibilidade e proteção contra perdas abruptas. A pequena parcela em ativos como FIIs permite alguma exposição a retornos potencialmente maiores sem comprometer o equilíbrio geral da carteira.
Modelo moderado: equilíbrio entre segurança e crescimento
O perfil moderado busca combinar estabilidade com potencial de crescimento. A alocação de ativos tende a se dividir de forma mais equilibrada entre as duas grandes classes:
- Tesouro Direto (Selic ou IPCA+): 30%
- CDB ou LCI/LCA: 20%
- Ações de empresas sólidas (blue chips): 20%
- ETFs de renda variável: 15%
- Fundos imobiliários (FIIs): 15%
Esse modelo aceita variações mais frequentes no valor da carteira, mas com a renda fixa servindo como âncora. Para quem tem um horizonte de médio a longo prazo, essa divisão pode oferecer um bom equilíbrio entre risco e retorno.
Modelo arrojado: mais exposição com visão de longo prazo
Quem tem tolerância alta à volatilidade e pensa no longo prazo pode aumentar a exposição a ativos de renda variável. Um modelo de referência para esse perfil:
- Ações (diversificadas por setor): 35%
- ETFs de renda variável nacional e internacional: 20%
- Fundos imobiliários (FIIs): 15%
- Tesouro IPCA+ (proteção de longo prazo): 20%
- CDB ou LCI/LCA: 10%
Mesmo no modelo arrojado, manter uma parcela em renda fixa serve como proteção em cenários adversos. Os percentuais podem variar conforme o momento econômico e as metas pessoais — o importante é que reflitam uma decisão consciente, não uma aposta.
Passo a passo para montar seu portfólio de investimento balanceado
Com o perfil e o modelo de alocação em mente, o processo de montagem do portfólio se torna mais concreto. Veja como estruturar cada etapa:
- Defina quanto do orçamento mensal vai para investimentos. Antes de qualquer coisa, é preciso saber com quanto dinheiro você conta. Separe um valor fixo todo mês, mesmo que seja pequeno — a consistência dos aportes importa mais do que o valor inicial.
- Faça o teste de perfil de investidor. A maioria das corretoras e apps de investimento oferece esse teste de graça. Ele leva em conta sua tolerância a risco, seus objetivos e seu horizonte de tempo para indicar o perfil mais adequado.
- Escolha os ativos de cada classe conforme o modelo de alocação. Com o perfil definido, selecione os ativos que vão compor cada parte da carteira — Tesouro Direto, CDB, ETFs, FIIs ou ações, conforme o modelo que melhor se encaixa na sua realidade.
- Distribua o capital respeitando os percentuais definidos. Ao fazer os aportes, siga as proporções do modelo escolhido. Se você tem R$ 500 para investir e adota o modelo moderado, por exemplo, cerca de R$ 150 vão para o Tesouro Direto, R$ 100 para CDB, e assim por diante.
- Agende uma revisão com regularidade — a cada 3 ou 6 meses. O portfólio precisa ser acompanhado ao longo do tempo para garantir que as proporções se mantenham alinhadas com seus objetivos. Apps de investimento, como por exemplo o do Mercado Pago, podem ajudar a dar os primeiros passos com aportes acessíveis e acompanhar o rendimento do dinheiro de forma prática.
Rebalanceamento do portfólio: como e quando ajustar seus investimentos
O rebalanceamento é o processo de reajustar as proporções da carteira quando o desempenho dos ativos as altera com o tempo. Se as ações subiram muito e passaram de 30% para 45% do portfólio, a carteira deixa de refletir o perfil original — e pode estar assumindo mais risco do que o planejado. Nesse caso, vender parte das ações e realocar em renda fixa restaura o equilíbrio.
A frequência recomendada para esse ajuste costuma ser semestral ou anual para quem está no começo. Revisar o portfólio com muita frequência pode gerar decisões impulsivas baseadas em oscilações de curto prazo, o que tende a prejudicar os resultados no longo prazo.
Além das oscilações do mercado, mudanças na vida pessoal também podem pedir uma revisão do portfólio balanceado. Uma mudança de emprego, o nascimento de um filho, a compra de um imóvel ou a aproximação da aposentadoria são situações que alteram os objetivos financeiros e, por consequência, o modelo de alocação mais adequado.
Erros que podem comprometer seu portfólio de investimento balanceado
Mesmo com uma estratégia bem definida, alguns erros recorrentes podem comprometer os resultados ao longo do tempo. Conhecê-los com antecedência ajuda a evitá-los.
- Concentrar tudo em um único ativo ou classe. A ausência de diversificação expõe o capital a riscos desnecessários. Se aquele ativo vai mal, toda a carteira sofre.
- Ignorar taxas de administração e impostos. O retorno bruto pode parecer atrativo, mas as taxas e a tributação reduzem o ganho real. Vale comparar o custo efetivo de cada produto antes de investir.
- Tomar decisões por impulso em momentos de queda do mercado. Vender ativos no pior momento, movido pelo medo, é um dos erros mais custosos. A volatilidade faz parte do processo, e o portfólio balanceado foi construído justamente para atravessá-la.
- Não revisar o portfólio ao longo do tempo. Uma carteira montada há dois anos pode estar desalinhada com seus objetivos atuais. A revisão com regularidade é parte da estratégia, não um detalhe opcional.
- Comparar seu rendimento com o de outras pessoas sem considerar perfis diferentes. Quem tem um perfil arrojado e horizonte de 20 anos vai ter resultados diferentes de quem é conservador e investe para o curto prazo. Comparações sem contexto podem levar a decisões inadequadas para a sua realidade.
Esses erros ao investir não são exclusivos de quem está começando — pessoas com mais experiência também cometem alguns deles. O diferencial está em criar hábitos de revisão e manter a estratégia mesmo nos momentos de pressão do mercado.
Perguntas frequentes sobre portfólio de investimento balanceado
Qual o valor mínimo para começar a montar um portfólio balanceado?
Não existe um valor fixo obrigatório para começar. Títulos do Tesouro Direto permitem aportes a partir de cerca de R$ 30, o que torna o acesso ao mercado de investimentos bastante amplo. O que mais importa é a consistência dos aportes ao longo do tempo — valores menores investidos com regularidade tendem a gerar resultados melhores do que grandes quantias aplicadas de forma esporádica.
Com que frequência devo revisar meu portfólio de investimentos?
Uma revisão semestral ou anual costuma ser suficiente para quem está no começo da jornada. Eventos de vida significativos — como mudança de renda, novos objetivos ou alteração no horizonte de tempo — podem antecipar essa revisão. Checar o portfólio todo dia aumenta o risco de decisões por impulso diante de oscilações que, no longo prazo, tendem a se equilibrar.
Posso ter um portfólio balanceado investindo só em renda fixa?
É possível diversificar dentro da renda fixa, combinando Tesouro Selic, CDB, LCI, LCA e até debêntures com diferentes prazos e emissores. No entanto, a ausência de renda variável pode limitar o potencial de crescimento no longo prazo, já que esses ativos tendem a ter retornos mais modestos. O equilíbrio ideal depende do perfil e dos objetivos de cada pessoa.
Qual a diferença entre portfólio balanceado e portfólio diversificado?
Um portfólio diversificado tem vários ativos diferentes, mas isso não garante equilíbrio. O portfólio balanceado vai além: distribui esses ativos em proporções estratégicas conforme o perfil de risco e os objetivos de quem investe. Todo portfólio balanceado é diversificado, mas nem todo portfólio diversificado é balanceado — a diferença está na intencionalidade da alocação.
Montar um portfólio de investimento balanceado é um processo que começa com autoconhecimento e se consolida com consistência. Se você quer dar os primeiros passos com aportes acessíveis e acompanhar o rendimento do seu dinheiro de um só lugar, o app do Mercado Pago é uma das opções disponíveis no mercado brasileiro para quem está começando a construir sua carteira.
Consulte condições e tarifas em: