Pagamentos por QR code: onde já são aceitos no Brasil e como usar no dia a dia
Os pagamentos por QR code já são aceitos em uma ampla variedade de locais no Brasil: supermercados, farmácias, redes de fast-food, transporte público, contas de luz e água, lojas virtuais, totens de autoatendimento, máquinas de venda automática e até estabelecimentos no exterior que atendem turistas brasileiros. Essa expansão tem dois motores principais: a integração com o Pix, que tornou as transferências instantâneas parte do cotidiano financeiro do país, e o padrão BR Code, criado pelo Banco Central para garantir que qualquer app bancário autorizado consiga ler esses códigos sem fricções.
Ao longo deste artigo, você vai encontrar um mapa dos principais setores que já adotaram essa tecnologia, a diferença entre QR code estático e dinâmico, o que é preciso ter no celular para efetuar um pagamento e os cuidados de segurança que vale ter antes de escanear qualquer código.
QR code estático e dinâmico: qual a diferença para quem paga
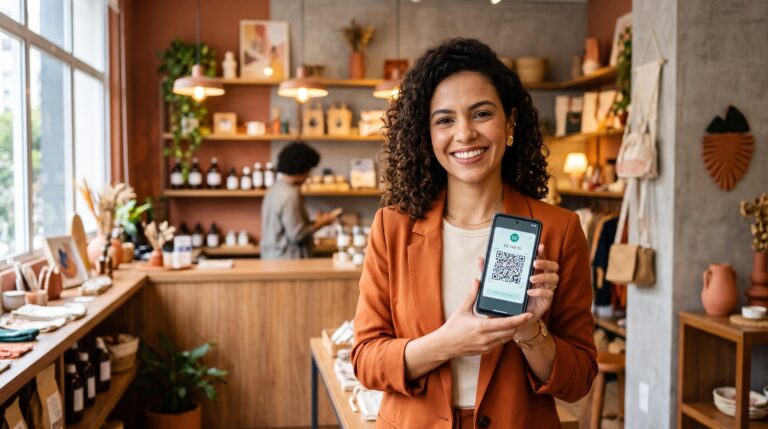
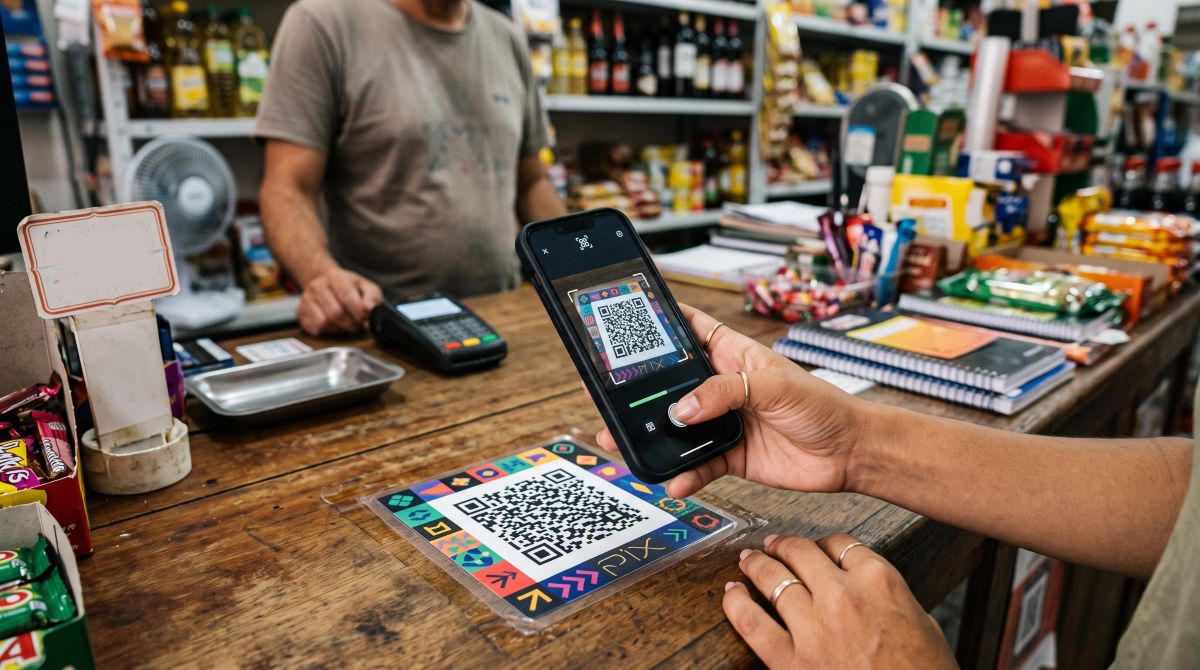
Quando você chega ao caixa de um pequeno comércio e vê um adesivo colado no balcão com um QR code impresso, está diante de um QR code estático. Nesse caso, o código contém apenas os dados do recebedor, sem valor definido, e cabe a você digitar o montante no app antes de confirmar o pagamento. Esse modelo é comum em padarias, bancas de jornal e prestadores de serviços autônomos.
Já o QR code dinâmico é gerado em tempo real, por transação. O valor e um identificador único já chegam preenchidos na tela do seu app no momento em que você escaneia o código, o que evita erros de digitação e permite a conciliação automática para quem vende. Totens de supermercado, maquininhas modernas e e-commerces costumam usar esse modelo.
Ambos os formatos seguem o padrão BR Code, regulamentado pelo Banco Central com base na especificação internacional EMVCo. Isso significa que qualquer app bancário habilitado para o Pix consegue ler os dois tipos sem precisar de um aplicativo específico da maquininha ou do estabelecimento.
Pagamentos por QR code no varejo físico e em redes de alimentação
O comércio presencial é, hoje, o setor com maior capilaridade de aceitação de QR code no Brasil. A tecnologia aparece em diferentes formatos dependendo do porte e do tipo do estabelecimento.
Os principais cenários no varejo físico incluem:
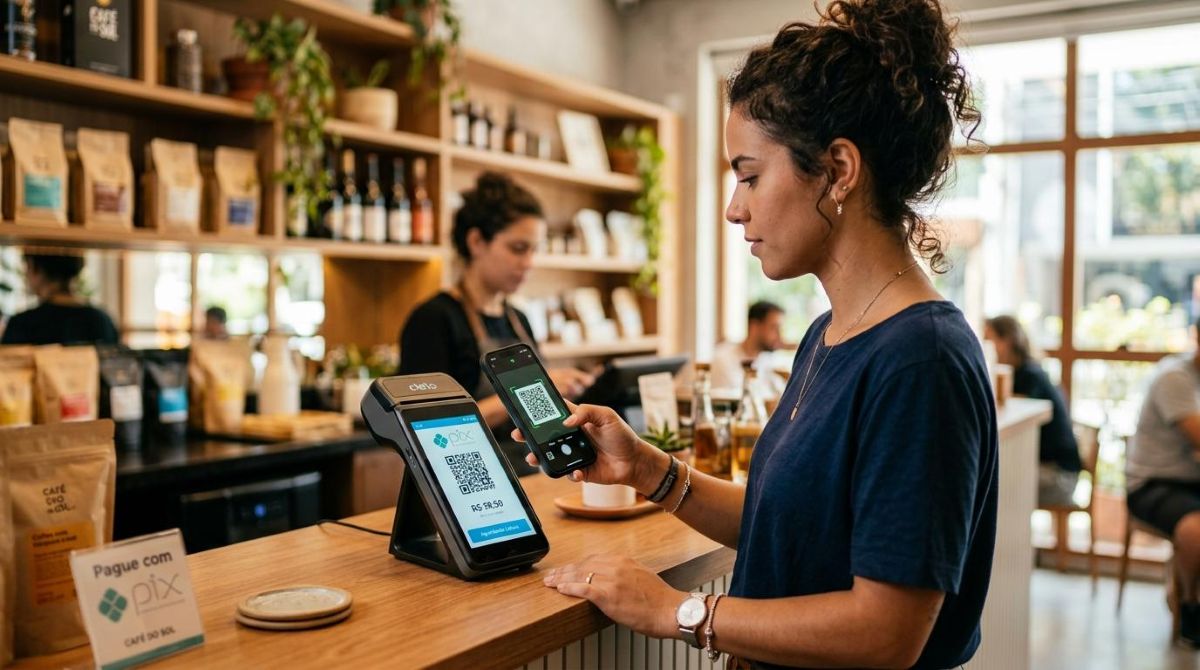
- Maquininhas de credenciadoras como Cielo, Rede, Getnet, Stone e SumUp: exibem o QR code dinâmico na tela do terminal após o valor ser inserido pelo atendente.
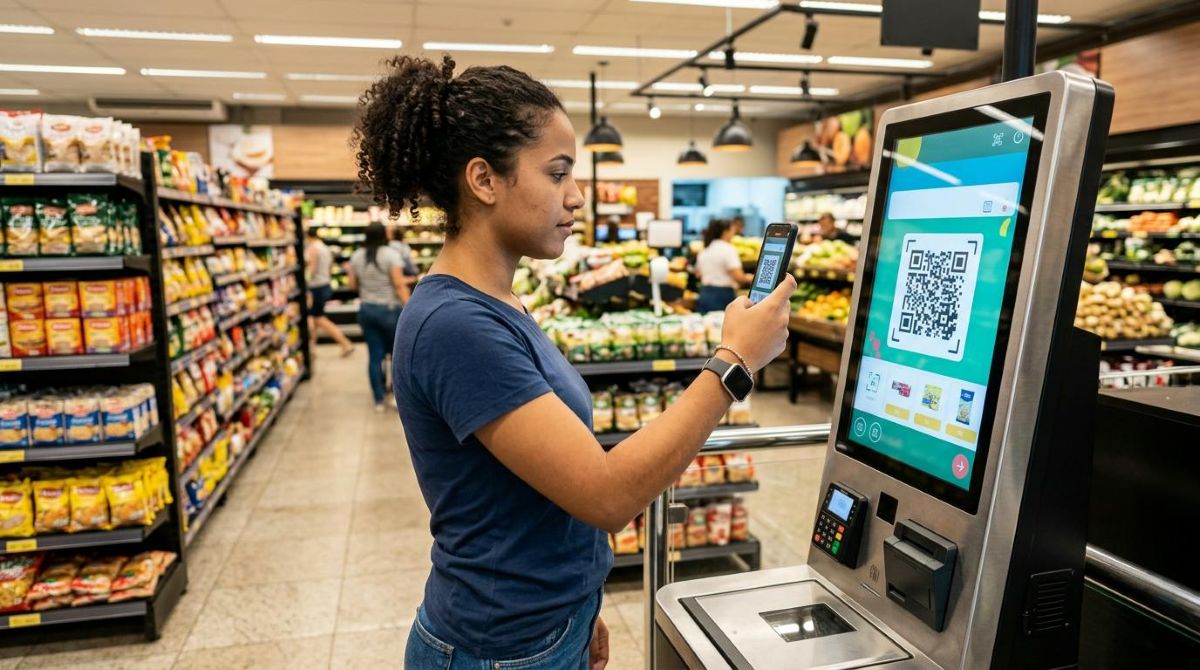
- Totens de autoatendimento em supermercados e redes de fast-food: geram um QR code dinâmico no display ao final da montagem do pedido ou da leitura dos produtos.
- Farmácias e lojas de conveniência: costumam usar tanto o QR code dinâmico na maquininha quanto adesivos estáticos no balcão para pagamentos via Pix.
- Padarias, feiras e pequenos comércios: em geral adotam o QR code estático impresso, com valor preenchido pelo comprador.
Vale confirmar com o atendente se a maquininha do estabelecimento tem a função de QR code habilitada, pois nem todos os terminais em campo contam com essa opção ativa, mesmo quando o hardware seria compatível. Esse detalhe evita surpresas na hora de pagar.
Transporte público, contas de consumo e serviços que aceitam QR code
Além do varejo, o QR code já faz parte de serviços essenciais do dia a dia. Dois setores se destacam pela adoção crescente: o transporte público e a arrecadação de contas e tributos.
Mobilidade urbana: metrô, trem e ônibus
Em São Paulo, o sistema TOP (Bilhete de Ônibus Pré-pago) permite recarregar o cartão de transporte por QR code diretamente pelo aplicativo, sem precisar ir a uma bilheteria. O Metrô e a CPTM também integraram leitores de QR code em algumas estações para validação de acesso, como parte da bilhetagem digital em expansão.
Em Curitiba, a Urbs disponibiliza validadores com leitura de QR code em linhas de ônibus, e o Rio de Janeiro avança com projetos semelhantes no transporte municipal. A tendência aponta para a substituição gradual do cartão físico por soluções baseadas no celular, o que torna o QR code um componente central da mobilidade urbana nas capitais brasileiras.
Contas de luz, água, impostos e tributos
Boletos de concessionárias de energia, água e telefonia já trazem um QR code Pix impresso no próprio documento. Ao abrir o app do banco, basta apontar a câmera para o código e o pagamento é processado em segundos, sem precisar digitar o código de barras.
O mesmo vale para guias de tributos federais e estaduais. A GRU (Guia de Recolhimento da União), o IPVA e o IPTU de vários municípios já incluem QR code compatível com Pix, permitindo o pagamento pelo app bancário sem acessar sites de governo ou agências. Isso representa uma mudança relevante na experiência de quem precisa quitar obrigações fiscais com agilidade.
QR code em compras online, vending machines e carteiras digitais
Três cenários menos óbvios mostram como os pagamentos por QR code foram além do caixa físico e chegaram a situações cada vez mais variadas do cotidiano.
Os principais casos de uso nesses contextos são:
- E-commerce: ao finalizar uma compra em uma loja virtual, a tela do computador ou do celular exibe um QR code Pix. Basta abrir o app do banco, escanear o código e confirmar o pagamento sem digitar dados bancários ou aguardar a compensação de um boleto.
- Vending machines: máquinas automáticas de alimentos e bebidas em shoppings, aeroportos e universidades passaram a incorporar leitores de QR code, permitindo a compra sem contato e sem necessidade de moedas ou notas.
- Carteiras digitais com cashback: apps de pagamento oferecem QR codes próprios integrados a programas de benefícios, onde cada pagamento pode gerar um percentual de retorno para o saldo do usuário.
Como exemplo ilustrativo, apps como o do Mercado Pago e o PicPay permitem escanear QR codes de diversos estabelecimentos e participar de programas de cashback vinculados às transações. Quem usa essas carteiras digitais pode acumular benefícios em compras do dia a dia sem precisar trocar de app a cada estabelecimento visitado.
O que você precisa para pagar com QR code e cuidados de segurança
Para pagar com QR code, os requisitos do lado de quem compra são três: um smartphone com câmera funcional, um app bancário atualizado com suporte ao Pix e conexão ativa com a internet, seja por Wi-Fi, 4G ou 5G. Não é preciso ter saldo em conta se o pagamento for via carteira digital com cartão vinculado, mas para transações via Pix o saldo ou limite de conta corrente devem estar disponíveis.
O fluxo do pagamento segue uma sequência direta: você abre o app do banco ou da carteira digital, acessa a função de leitura de QR code, aponta a câmera para o código, confere os dados exibidos na tela (nome do recebedor e valor) e confirma com biometria ou senha. No caso de QR code estático, o valor precisa ser digitado antes da confirmação.
A segurança merece atenção em alguns pontos específicos. Adesivos sobrepostos em QR codes impressos são um sinal de alerta: golpistas podem colar um código falso sobre o original para redirecionar o pagamento. Antes de confirmar qualquer transação, confira o nome do recebedor exibido no app, pois esse dado não pode ser mascarado pelo código. O uso de autenticação biométrica adiciona uma camada de proteção relevante, pois impede que outra pessoa confirme o pagamento mesmo com o celular desbloqueado.
Por fim, evite escanear QR codes recebidos por mensagem em aplicativos de conversa sem verificar a origem. Códigos legítimos de estabelecimentos são gerados no momento da compra, no terminal ou na tela do sistema do vendedor.
Perguntas frequentes sobre pagamentos por QR code no Brasil
Qualquer banco aceita pagamento por QR code via Pix?
Toda instituição financeira autorizada pelo Banco Central a operar o Pix consegue ler e processar QR codes no padrão BR Code. Basta ter o app do banco atualizado e ao menos uma chave Pix cadastrada para começar a usar.
Preciso de internet para pagar com QR code?
O dispositivo precisa estar conectado à internet no momento da leitura e da confirmação do pagamento, pois a transação é processada em tempo real pelo sistema Pix. Sem conexão ativa, o app não consegue completar a operação.
QR code de pagamento pode ser clonado ou adulterado?
O código em si é criptografado e segue padrões do Banco Central, mas golpes podem ocorrer quando alguém cola um QR code falso sobre o original em um balcão ou cartaz. Antes de confirmar, vale checar o nome do recebedor e o valor exibidos na tela do app para garantir que o destino do dinheiro está correto.
Posso pagar com QR code usando cartão de crédito ou só com saldo em conta?
Depende do app e da modalidade escolhida. O QR code Pix usa saldo em conta corrente ou poupança. Carteiras digitais e maquininhas com função QR, no entanto, podem aceitar cartão de crédito e débito vinculado, como acontece com a Carteira do Google em terminais Cielo, Rede e Getnet.
Quem vende também pode se beneficiar dessa expansão. O app do Mercado Pago, por exemplo, permite gerar um QR code para cobranças via Pix sem custo de adesão, com compatibilidade com qualquer banco ou carteira digital habilitada para o Pix. Vale explorar o app para conhecer as condições e ver se faz sentido para o seu negócio.
Consulte condições e tarifas em: https://www.mercadopago.com.br/ajuda/termos-e-condicoes_299