
Como planejar compras grandes parceladas para o Natal sem comprometer o orçamento do ano seguinte
Planejar compras grandes parceladas para o Natal envolve, antes de tudo, calcular como as prestações vão pesar no orçamento dos meses seguintes. Janeiro, fevereiro e março concentram despesas como IPVA, IPTU e material escolar e essas contas chegam ao mesmo tempo em que as parcelas natalinas começam a cair. O segredo está em simular o impacto das parcelas sobre a renda futura antes de fechar qualquer compra, não depois.
Ao longo deste artigo, você vai encontrar um método para mapear a renda disponível de janeiro a março, critérios para definir o número de parcelas ideal, formas de distribuir compras entre diferentes meios de pagamento e estratégias para identificar erros que costumam passar despercebidos na hora de parcelar.
Por que compras grandes parceladas no Natal exigem um plano diferente
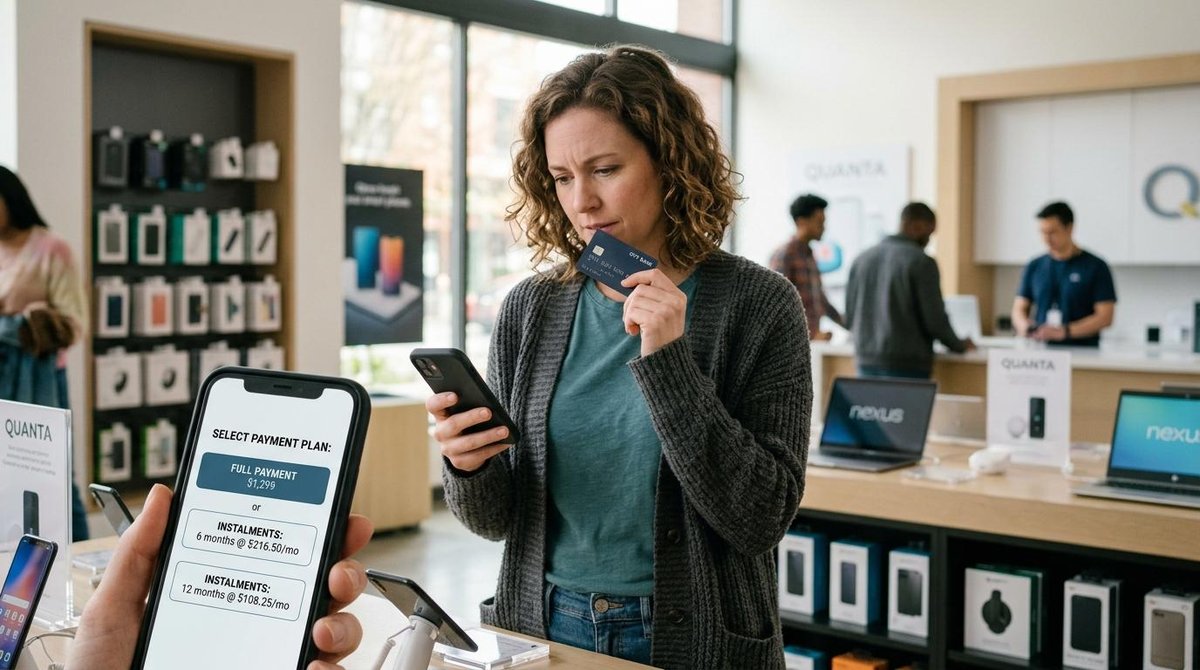
Comprar um par de meias de presente é diferente de adquirir uma televisão, um notebook ou uma viagem em família. Compras de valor alto geram parcelas que podem se estender de 3 a 12 meses, comprometendo a renda muito além de dezembro.
O problema não está em parcelar. Está no acúmulo de parcelas com as despesas sazonais de início de ano. Quem fecha dezembro com três ou quatro compras grandes parceladas pode chegar a janeiro com o orçamento comprometido antes mesmo de receber o salário.
Dados da Confederação Nacional de Dirigentes Lojistas (CNDL) indicam que mais de 118 milhões de consumidores brasileiros realizam compras no período natalino, movimentando dezenas de bilhões de reais e boa parte dessas compras é feita no crédito parcelado. Esse volume mostra que o parcelamento faz parte da realidade financeira do país, mas também que a gestão dessas parcelas precisa de atenção redobrada quando os valores são altos.
Como simular o impacto das parcelas no orçamento dos próximos meses
Antes de fechar qualquer compra parcelada, vale criar uma projeção financeira dos meses em que as parcelas vão cair. Esse exercício ajuda a visualizar se o valor das prestações compete com outras obrigações.
Mapeie a renda disponível de janeiro a março
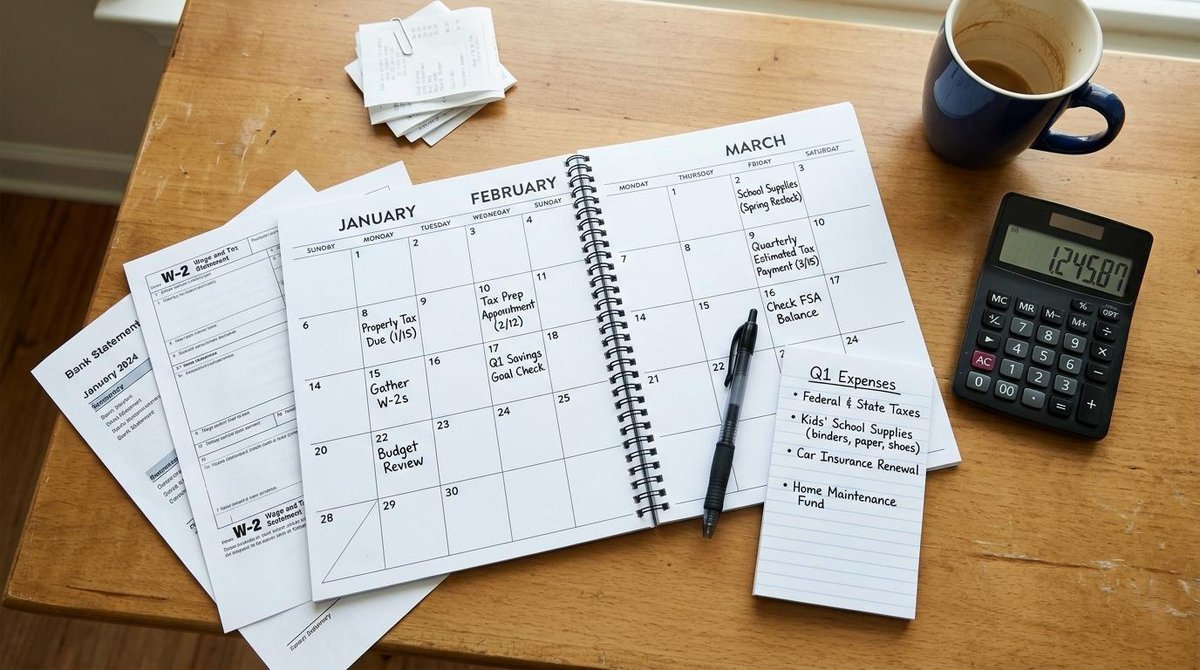
O ponto de partida é listar a renda líquida prevista para cada um dos três primeiros meses do ano. Se o décimo terceiro ainda não foi gasto, ele pode entrar nessa conta, mas com cautela, pois muitas despesas de início de ano chegam antes do primeiro salário de janeiro.
Depois de listar a renda, subtraia as despesas fixas mensais (aluguel, condomínio, plano de saúde, financiamentos) e as despesas sazonais previstas (IPVA, IPTU, matrícula escolar, material didático). O que sobrar é a renda livre disponível para absorver parcelas.
Calcule o teto de parcelas que cabe no seu orçamento
Uma referência prática usada por muitos consultores financeiros é que a soma de todas as parcelas ativas, não só as de Natal, poderia ficar entre 10% e 15% da renda líquida mensal. Esse limite considera que o restante da renda precisa cobrir despesas fixas e imprevistos.
Para tornar isso concreto: imagine uma renda líquida de R$4.000 por mês. Com despesas fixas de R$2.800 e despesas sazonais de R$600 em janeiro, a renda livre cai para R$600. Nesse cenário, assumir parcelas de R$800 por mês em compras de Natal deixaria o orçamento no vermelho antes do fim de janeiro. O exercício muda completamente a perspectiva sobre "quantas vezes" parcelar.
Estratégias para distribuir compras grandes entre meios de pagamento
Distribuir compras grandes entre diferentes meios de pagamento é um ângulo que poucos consideram e que pode reduzir o impacto das parcelas de forma significativa. A lógica é simples: concentrar tudo em um único cartão ou modalidade cria um gargalo no orçamento. Diversificar abre espaço para respirar.
Algumas estratégias que valem a pena considerar:
- Cartões com datas de fechamento diferentes: usar dois cartões cujas faturas fecham em datas distintas permite escalonar o início das parcelas e evitar que todas caiam no mesmo mês.
- Combinar pagamento à vista e parcelamento: pagar uma parte via Pix ou boleto — o que costuma gerar desconto — e parcelar o restante reduz o valor total das prestações e, muitas vezes, o custo final da compra.
- Comparar parcelamento da loja com o do cartão: algumas lojas oferecem parcelamento próprio com juros embutidos no preço, enquanto o cartão pode ter condições sem juros. Vale verificar os dois antes de decidir.
- Apps de pagamento com opções de parcelamento: algumas ferramentas digitais oferecem condições de parcelamento e benefícios como cashback. O app do Mercado Pago, por exemplo, permite parcelar compras e pode oferecer condições que variam conforme o perfil de cada usuário — mas não é a única alternativa disponível no mercado.
A combinação de meios de pagamento pode reduzir o custo total das compras e distribuir melhor o impacto no orçamento mensal. O ponto-chave é comparar as condições antes de fechar, não depois.
Como escolher o número de parcelas para compras grandes de Natal
A escolha do número de parcelas envolve um equilíbrio entre o valor mensal que cabe no orçamento e o tempo de comprometimento da renda. Menos parcelas significam prestações mais altas, mas a dívida se encerra mais cedo. Mais parcelas reduzem o valor mensal, mas aumentam o risco de arrastar o compromisso até o meio do ano ou além.
Para compras sem juros, um critério prático é encerrar as parcelas antes de junho. Isso evita a sobreposição com despesas do segundo semestre, como férias escolares, impostos e reajustes de planos. Para compras com juros, o caminho é calcular o custo total do parcelamento e comparar com o preço à vista: se a diferença for alta, vale reconsiderar o número de vezes ou buscar outra forma de pagamento.
Registrar todas as parcelas ativas em uma planilha ou app de controle financeiro é um passo que faz a diferença. Ter uma visão consolidada de todos os compromissos mensais, não só os de Natal, é o que permite tomar decisões com base na realidade do orçamento, não na sensação de que "ainda tem limite no cartão".
Erros comuns ao parcelar compras grandes no Natal e como evitar cada um
Antes de finalizar qualquer compra parcelada de valor alto, vale checar se algum desses erros está no caminho. Eles são mais comuns do que parecem e costumam se revelar só quando a fatura chega.
- Ignorar parcelas já ativas: assumir novas compras sem somar o que já está comprometido é o erro mais frequente. A pergunta certa não é "essa parcela cabe no mês?", mas "a soma de todas as parcelas cabe no mês?".
- Pagar só o mínimo da fatura: parcelar no cartão e depois pagar o mínimo da fatura aciona o crédito rotativo, que tem uma das taxas de juros mais altas do mercado brasileiro. O parcelamento vira dívida cara em pouco tempo.
- Contar com o décimo terceiro sem verificar o que já está comprometido: o décimo terceiro costuma ser consumido antes mesmo de cair na conta, com dívidas antigas, contas atrasadas ou despesas de fim de ano. Contar com ele como "renda extra" sem essa verificação pode criar um buraco no planejamento.
- Presumir que a renda de janeiro será igual à de dezembro: bônus, horas extras e comissões de fim de ano não se repetem em janeiro. Quem baseia o planejamento na renda de dezembro pode se surpreender com um orçamento menor logo no primeiro mês do ano.
Revisar esses quatro pontos antes de fechar uma compra grande pode evitar que o Natal vire uma dívida que dura até o meio do ano seguinte.
Perguntas frequentes sobre compras grandes parceladas no Natal
Qual o número de parcelas mais indicado para compras de Natal?
Não existe um número único, depende da renda, das despesas fixas e das condições da compra. Como referência, encerrar as parcelas antes de junho ajuda a evitar sobreposição com gastos do segundo semestre. Para compras sem juros, parcelar em até 3 vezes tende a comprometer menos o orçamento ao longo do tempo.
Vale a pena usar o décimo terceiro para pagar à vista em vez de parcelar?
Quando o décimo terceiro não está comprometido com outras despesas, pagar à vista pode gerar descontos e eliminar o risco de parcelas acumuladas. Mas é importante reservar uma parte para cobrir as despesas de janeiro antes de usar o valor todo em compras de Natal.
Como saber se as parcelas de Natal cabem no meu orçamento?
Some todas as parcelas ativas, não só as de Natal e verifique se o total fica abaixo de 10% a 15% da renda líquida mensal. Depois, projete o orçamento de janeiro a março incluindo despesas sazonais como IPVA, IPTU e material escolar. Se as parcelas ultrapassarem a renda livre desses meses, o número de vezes ou o valor da compra precisa ser revisto.
Organizar os pagamentos das compras de fim de ano fica mais prático com ferramentas que centralizam o controle. O app do Mercado Pago permite acompanhar transações, consultar opções de parcelamento e explorar condições de pagamento para as compras de fim de ano, tudo em um só lugar. Vale acessar o app e verificar as opções disponíveis para o seu perfil antes de fechar as próximas compras.
Aplicam-se restrições. Consulte mais informações sobre produtos, serviços e termos de uso em: https://www.mercadopago.com.br/ajuda/termos-e-condicoes_299