
Como montar um fundo de emergência para meu negócio em cinco etapas práticas
Montar um fundo de emergência para o seu negócio envolve três movimentos fundamentais: mapear todos os custos fixos e variáveis da operação, definir quantos meses de despesas a reserva deve cobrir — em geral entre 6 e 12 meses — e guardar esse valor em um investimento com liquidez e baixo risco. A lógica é simples: o fundo precisa estar disponível quando você mais precisar, sem depender de crédito ou de comprometer o fluxo de caixa do dia a dia.
Ao longo deste artigo, você vai encontrar as cinco etapas para construir o fundo do zero, critérios concretos para adaptar o valor ao perfil de risco do seu negócio, onde guardar o dinheiro com segurança e rendimento, e os erros mais comuns que podem comprometer a reserva que você levou meses para construir.
O que é um fundo de emergência empresarial e por que ele importa
Antes de montar o fundo, vale entender o que ele cobre e como se diferencia de outros recursos financeiros do negócio.
Um fundo de emergência empresarial é um montante reservado exclusivamente para cobrir despesas imprevistas e manter a operação em funcionamento durante períodos de crise. Ele não é destinado ao crescimento nem ao dia a dia — sua função é proteger o negócio quando algo fora do planejado acontece.
Situações que justificam o uso desse fundo incluem queda brusca de receita, quebra de equipamento essencial, aumento de inadimplência entre clientes ou uma crise econômica que afete o setor. Sem essa reserva, qualquer um desses eventos pode forçar a contratação de crédito emergencial com juros altos ou, em casos mais graves, o encerramento das atividades.
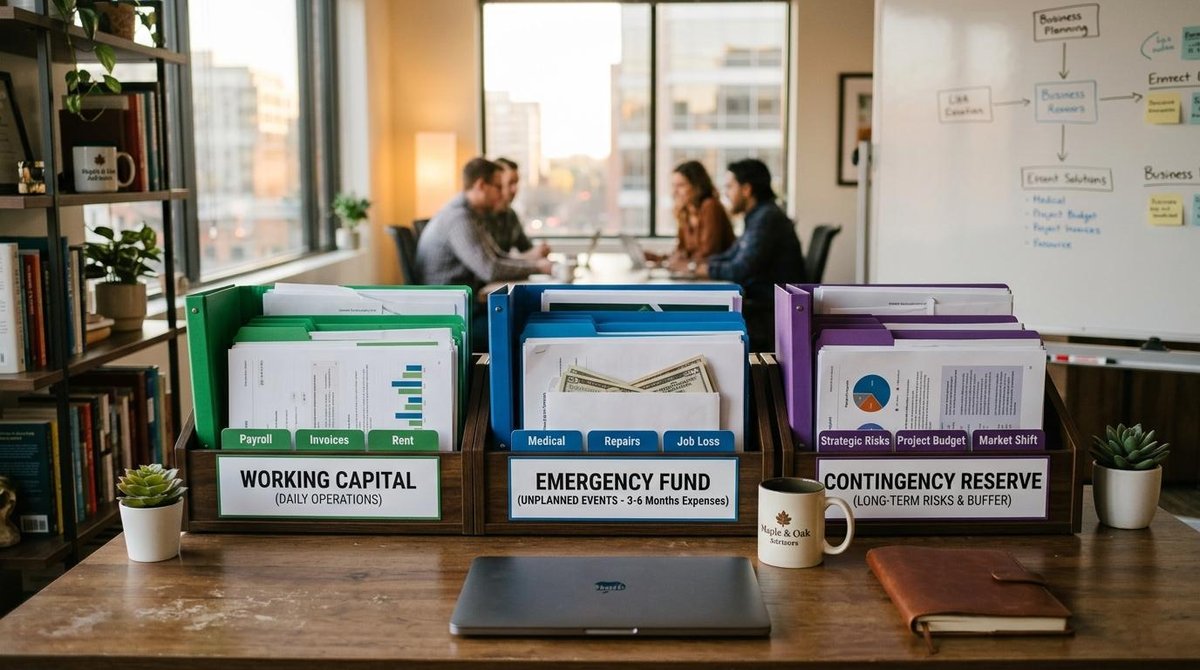
Diferença entre fundo de emergência, capital de giro e reserva de contingência
Os três conceitos se relacionam, mas cumprem funções distintas. Entender essa diferença evita que você use o dinheiro errado na hora errada:
- Capital de giro: recurso do dia a dia, usado para pagar fornecedores, cobrir o período entre vendas e recebimentos, e manter a operação em movimento. É um recurso rotativo, não uma reserva.
- Fundo de emergência: montante separado e intocável no cotidiano. Só é acionado em situações imprevistas que ameacem a continuidade do negócio.
- Reserva de contingência: voltada para riscos já mapeados — uma multa fiscal esperada, um processo trabalhista em andamento ou uma renovação de contrato com reajuste previsto.
Cada um desses recursos tem uma finalidade específica. Manter os três bem definidos é parte do planejamento financeiro de qualquer negócio que busca estabilidade.
Como calcular o valor do fundo de emergência para seu negócio
O valor do fundo não é o mesmo para todos os negócios. Ele depende do volume de despesas e do grau de exposição a riscos do seu setor.
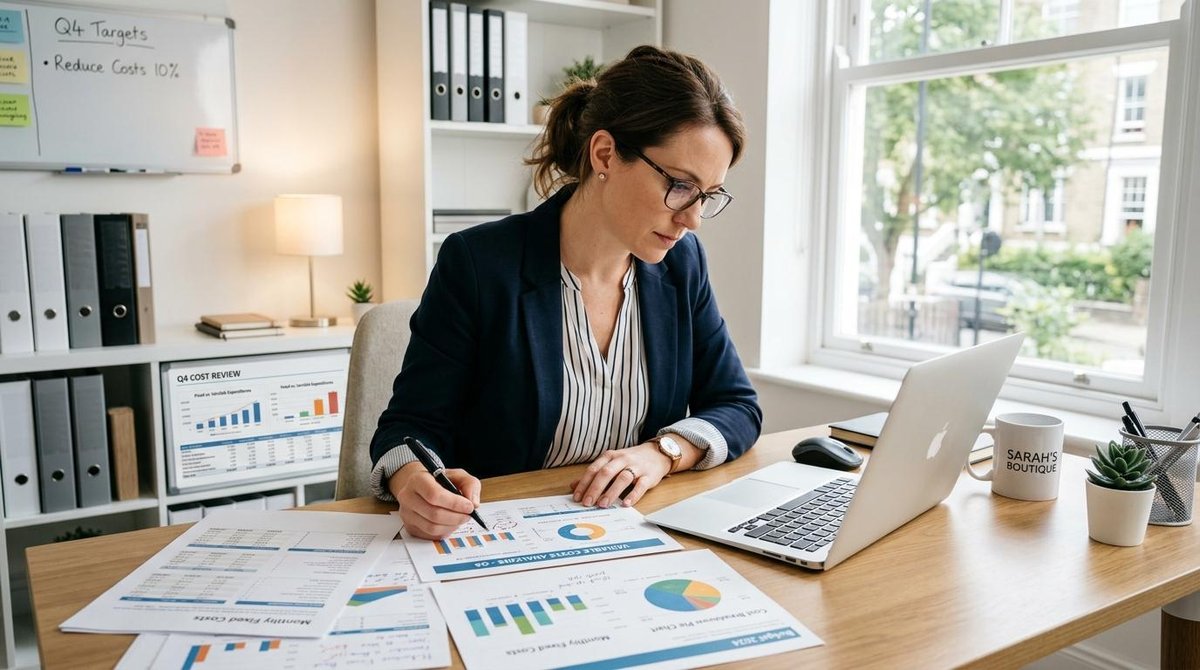
Mapeie todos os custos fixos e variáveis
O ponto de partida é ter clareza sobre quanto o negócio gasta por mês para funcionar. Isso inclui:
- Aluguel e condomínio do espaço comercial
- Folha de pagamento e encargos trabalhistas
- Impostos e obrigações fiscais recorrentes
- Fornecedores com contratos mensais
- Contas de energia, internet e telefone
- Média dos gastos variáveis dos últimos três a seis meses
Com esses números em mãos, some tudo e chegue a um custo mensal médio. Se o seu negócio gasta R$ 15 mil por mês para operar, o fundo de emergência para seis meses seria de R$ 90 mil. Para doze meses, R$ 180 mil. Esse cálculo é o ponto de partida — o número de meses ideal depende do perfil do seu negócio.
Adapte o número de meses ao perfil de risco do negócio
A regra genérica de "seis a doze meses" é um bom ponto de referência, mas não serve para todos da mesma forma. Alguns fatores aumentam o risco e exigem uma reserva mais robusta:
- Sazonalidade alta: negócios que faturam muito em determinadas épocas do ano e pouco no restante precisam de uma reserva maior para atravessar os meses de baixo movimento.
- Concentração de clientes: se dois ou três clientes representam mais de 50% do faturamento, a perda de um deles pode ser devastadora. Nesse caso, nove a doze meses de reserva é o mais prudente.
- Setor volátil ou regulado: setores sujeitos a mudanças frequentes de legislação, câmbio ou demanda externa têm mais imprevisibilidade e se beneficiam de uma reserva mais longa.
- Negócio recente: empresas com menos de dois anos de operação ainda não têm histórico suficiente para prever variações — uma reserva maior compensa essa incerteza.
Para negócios com receita previsível, base de clientes diversificada e setor estável, seis meses costuma ser suficiente. O critério não é o tamanho da empresa, mas o nível de exposição ao risco.
Cinco etapas para montar o fundo de emergência do seu negócio
Com o valor definido, o próximo passo é criar uma rotina para acumular e proteger esse recurso ao longo do tempo.
Separe as finanças pessoais das empresariais
Misturar contas pessoais e empresariais é um dos erros mais comuns entre quem empreende — e um dos mais prejudiciais para a saúde financeira do negócio. Quando o dinheiro da empresa e o dinheiro pessoal ocupam a mesma conta, fica impossível saber quanto o negócio realmente tem disponível para emergências.
Abrir uma conta digital exclusiva para o negócio é o primeiro passo. Essa separação também facilita o controle do fluxo de caixa e torna mais clara a visão sobre quanto falta para atingir a meta do fundo.
Defina uma meta mensal de aportes
Com o valor-alvo calculado, divida-o em aportes mensais viáveis. Uma faixa entre 5% e 15% do faturamento mensal costuma funcionar bem para a maioria dos negócios, mas o percentual ideal depende da margem de lucro e das obrigações fixas.
Se o negócio fatura R$ 20 mil por mês e os custos fixos são R$ 15 mil, uma contribuição de 10% representa R$ 2 mil mensais. Para atingir uma meta de R$ 90 mil (seis meses de custos), seriam necessários 45 meses com esse ritmo. Aumentar o percentual nos meses de maior receita acelera o processo.
Automatize os depósitos
A automação é uma das formas mais eficazes de manter a disciplina nos aportes. Ao agendar uma transferência automática logo após o recebimento das principais receitas, o valor vai para a reserva antes de entrar na conta operacional. Apps de conta digital, como por exemplo o Mercado Pago, costumam oferecer essa funcionalidade de agendamento de transferências, o que reduz a dependência da disciplina manual.
Escolha onde guardar o fundo
O dinheiro do fundo de emergência precisa cumprir três critérios ao mesmo tempo: liquidez (disponível em até um dia útil), segurança (baixo risco de perda) e rendimento acima da inflação. As opções mais adequadas para esse perfil no Brasil incluem:
- CDB com liquidez diária: emitido por bancos, com rendimento atrelado ao CDI e resgate a qualquer momento. Verifique se o emissor tem cobertura do FGC.
- Tesouro Selic: título público federal com liquidez diária, considerado um dos investimentos de menor risco disponíveis.
- Contas digitais com rendimento automático: algumas contas oferecem rendimento do saldo parado, com liquidez imediata e sem necessidade de aplicação manual.
A poupança tem liquidez, mas o rendimento costuma ficar abaixo da inflação em muitos cenários — o que corrói o valor real da reserva ao longo do tempo.
Revise o fundo a cada trimestre
Os custos do negócio mudam. Um novo funcionário, um reajuste de aluguel ou a ampliação da operação podem aumentar o custo mensal e tornar o fundo insuficiente. A cada três meses, compare o valor atual da reserva com os custos atualizados do negócio e ajuste a meta se necessário.
Essa revisão também serve para verificar se o investimento escolhido ainda está rendendo de forma competitiva ou se vale a pena migrar para uma opção mais vantajosa.
Quando usar — e quando não usar — o fundo de emergência
Este é um ponto que muitos guias deixam de lado, mas que faz toda a diferença na prática. Ter clareza sobre o que justifica o uso do fundo protege a reserva de decisões impulsivas.
Situações que justificam o uso:
- Queda brusca e temporária de receita que compromete o pagamento de despesas essenciais
- Despesa urgente e não planejada que paralisa a operação (quebra de equipamento crítico, por exemplo)
- Crise econômica setorial com impacto direto no faturamento
- Aumento repentino de inadimplência que afeta o fluxo de caixa
Situações que NÃO justificam o uso:
- Oportunidade de investimento ou expansão do negócio
- Compra de equipamento que pode ser financiada ou planejada com antecedência
- Reforço de estoque para uma data comemorativa
- Cobertura de gastos operacionais recorrentes que deveriam estar no capital de giro
Usar o fundo para fins não emergenciais compromete a proteção que ele oferece. Se você precisar acionar a reserva, estabeleça um plano de reposição assim que a situação se normalizar — por exemplo, aumentar o percentual de aporte nos meses seguintes até recompor o valor original.
Erros que podem comprometer o fundo de emergência do negócio
Construir a reserva exige disciplina, mas mantê-la intacta exige atenção a armadilhas comuns. Veja os erros que mais prejudicam o fundo ao longo do tempo:
- Não definir um valor-alvo claro: sem uma meta específica, os aportes ficam irregulares e o fundo nunca atinge o tamanho necessário para cumprir sua função.
- Misturar o fundo com o caixa operacional: manter tudo na mesma conta cria a ilusão de que o negócio tem mais recursos do que realmente tem — e facilita o uso indevido da reserva.
- Aplicar em investimentos sem liquidez: CDBs com vencimento longo, fundos com carência ou qualquer aplicação que não permita resgate imediato não servem para o fundo de emergência.
- Parar de contribuir após atingir a meta: os custos do negócio aumentam com o tempo. Um fundo calculado há dois anos pode estar defasado em relação à realidade atual da operação.
- Ignorar a inflação na atualização do valor: mesmo que o fundo esteja rendendo, se o rendimento não superar a inflação, o poder de compra da reserva diminui. Revise o investimento escolhido com regularidade.
Esses erros têm em comum a falta de revisão periódica. Tratar o fundo como algo que "se resolve sozinho" é o caminho mais curto para encontrá-lo insuficiente justamente quando mais importa.
Perguntas frequentes sobre fundo de emergência para negócios
Qual a diferença entre reserva de emergência pessoal e empresarial?
A reserva pessoal cobre despesas individuais como moradia, saúde e alimentação, enquanto a empresarial existe para cobrir os custos operacionais do negócio — folha de pagamento, aluguel comercial, fornecedores. Manter as duas separadas é essencial para quem empreende, pois misturá-las compromete tanto a segurança pessoal quanto a do negócio.
Quanto tempo leva para montar um fundo de emergência empresarial?
O prazo depende do valor-alvo e do percentual de aporte mensal. Um negócio com custos fixos de R$ 10 mil mensais e uma meta de seis meses de reserva precisa acumular R$ 60 mil. Com aportes de 10% do faturamento de R$ 15 mil, seriam R$ 1.500 por mês — o que levaria cerca de 40 meses. Aumentar o percentual de aporte nos meses de melhor desempenho reduz esse prazo de forma considerável.
Posso usar a poupança para guardar o fundo de emergência da empresa?
A poupança tem liquidez imediata, o que é um ponto positivo. O problema é que o rendimento costuma ficar abaixo da inflação em muitos cenários, o que corrói o valor real da reserva ao longo do tempo. Opções como CDB com liquidez diária ou Tesouro Selic oferecem retorno mais competitivo com nível de segurança semelhante.
MEI também precisa de fundo de emergência?
Sim — mesmo negócios de menor porte enfrentam imprevistos que podem paralisar a operação. O valor pode ser menor, mas a lógica é a mesma: cobrir de três a seis meses de custos fixos para manter as atividades em momentos de aperto. Para um MEI com custos fixos de R$ 2 mil mensais, uma reserva de R$ 6 mil a R$ 12 mil já oferece uma proteção relevante.
Automatizar os aportes e manter o dinheiro rendendo com liquidez são dois hábitos que aceleram a construção do fundo sem exigir esforço manual constante. Para quem busca praticidade nesse processo, apps de conta digital como o Mercado Pago oferecem funcionalidades de rendimento automático do saldo e agendamento de transferências — recursos que podem ajudar a organizar a reserva do negócio de forma mais eficiente. O mais importante é dar o primeiro passo: calcular o valor necessário e começar a separar, mesmo que aos poucos.
Consulte condições e tarifas em: