Como aproveitar o 13º salário sem se endividar e começar o ano com as contas em ordem
O segredo para aproveitar o 13º sem se endividar está em uma ação simples, mas pouco praticada: dividir o valor em fatias com destinos definidos antes de gastar qualquer centavo. Quem recebe o dinheiro e já tem um plano claro, quanto vai para dívidas, quanto para despesas de janeiro, quanto para lazer, consegue curtir o fim de ano sem a ressaca financeira de fevereiro.
Ao longo deste artigo, você vai encontrar um método de divisão por percentuais adaptável a diferentes realidades, as armadilhas de consumo mais comuns nessa época do ano, um checklist prático para agir no dia do recebimento e opções para fazer o dinheiro render além de dezembro.

Por que o 13º salário vira dívida para tanta gente?
O Brasil figura entre os países com maior índice de endividamento das famílias, e o primeiro trimestre do ano concentra boa parte desse fenômeno. Não é coincidência: dezembro é o mês em que o impulso de consumo atinge o pico, e o 13º costuma ser o combustível.
Um dos mecanismos mais comuns é tratar o 13º como "dinheiro extra" — algo separado do orçamento real. Essa percepção desconecta o valor dos compromissos financeiros que já existem e abre espaço para gastos que, no fundo, não cabem no bolso. O dinheiro parece abundante porque chegou de uma vez, mas os parcelamentos feitos em dezembro aparecem distribuídos por meses e se acumulam com as despesas fixas de janeiro.
A pressão social também pesa. Presentes, ceias, viagens e confraternizações criam uma expectativa coletiva de consumo que é difícil ignorar. Muita gente gasta além do planejado não por descuido, mas porque sente que "precisa" estar à altura do momento. Reconhecer esse mecanismo não é fraqueza — é o primeiro passo para tomar decisões mais conscientes.
Como dividir o 13º salário de forma estratégica
Um método de divisão por percentuais pode ajudar a organizar o 13º salário antes que ele escorra entre os dedos. A proporção exata varia conforme a realidade de cada pessoa, mas a lógica de separar o valor em fatias com destinos definidos funciona como um guia prático.
Primeira fatia: dívidas e compromissos com juros altos
A sugestão é destinar cerca de 40% do valor para quitar dívidas com juros compostos elevados, como o rotativo do cartão de crédito e o cheque especial. Essas modalidades cobram taxas que nenhum investimento conservador consegue superar — o que significa que manter esse tipo de dívida ativa enquanto o dinheiro fica parado é, na prática, uma perda certa.
Quitar essas obrigações antes de qualquer outro gasto não é abrir mão do fim de ano. É liberar o orçamento dos meses seguintes de um peso que só cresce.
Segunda fatia: despesas de início de ano
Por volta de 25% do 13º pode ser reservado para cobrir compromissos previsíveis de janeiro e fevereiro: IPTU, IPVA, material escolar, mensalidades e matrículas. Essas despesas chegam todo ano, mas ainda pegam muita gente desprevenida.
Quem separa esse valor com antecedência evita recorrer a crédito caro para cobrir contas que já eram esperadas. É uma das formas mais concretas de começar o ano sem pressão.
Terceira fatia: lazer e presentes de fim de ano
Aproveitar o fim de ano faz parte — e o 13º pode (e deve) incluir espaço para isso. A sugestão é reservar cerca de 20% do valor para presentes, ceia, lazer e celebrações. O ponto-chave é definir esse teto antes de sair comprando, não depois.
Com um limite claro, as escolhas ficam mais conscientes e o prazer de curtir o período não vem acompanhado de culpa nem de dívida.
Quarta fatia: reserva ou investimento
Os 15% restantes podem ser direcionados para uma reserva de emergência ou para um investimento de baixo risco e alta liquidez. Para quem ainda não tem reserva, essa fatia é prioritária. Para quem já tem, pode ser o início de um objetivo de médio prazo.
Mesmo que o valor pareça pequeno, o hábito de separar uma parte do dinheiro antes de gastar é o que diferencia quem constrói estabilidade financeira ao longo do tempo.
Armadilhas de consumo no fim de ano que comprometem o 13º salário
O fim de ano concentra algumas das estratégias de venda mais sofisticadas do varejo. Conhecê-las não significa deixar de comprar — significa comprar com mais clareza sobre o que está acontecendo.
As armadilhas mais comuns incluem:
- Parcelamentos "sem juros" que escondem o custo no preço à vista inflado: quando o desconto para pagamento à vista é alto, o parcelamento embutiu juros no preço cheio.
- Descontos sobre preços remarcados: promoções de Black Friday e Natal frequentemente partem de um preço de referência que foi elevado semanas antes, criando a ilusão de economia.
- Urgência artificial: frases como "últimas unidades" ou "oferta por tempo limitado" ativam o impulso de compra e reduzem o tempo de reflexão — que é exatamente o que o varejo quer.
- Usar o limite do cartão como extensão do 13º: o 13º tem um valor definido; o limite do cartão é crédito com custo. Misturar os dois é uma receita para chegar em janeiro com dívida e sem reserva.
- Pressão para presentear acima da capacidade: a expectativa de dar presentes "à altura" pode levar a gastos que fogem do teto definido. Combinar um valor máximo com quem você vai presentear é uma saída prática e honesta.
Cada uma dessas situações tem uma mecânica por trás. Identificá-las no momento da compra já muda a qualidade da decisão.
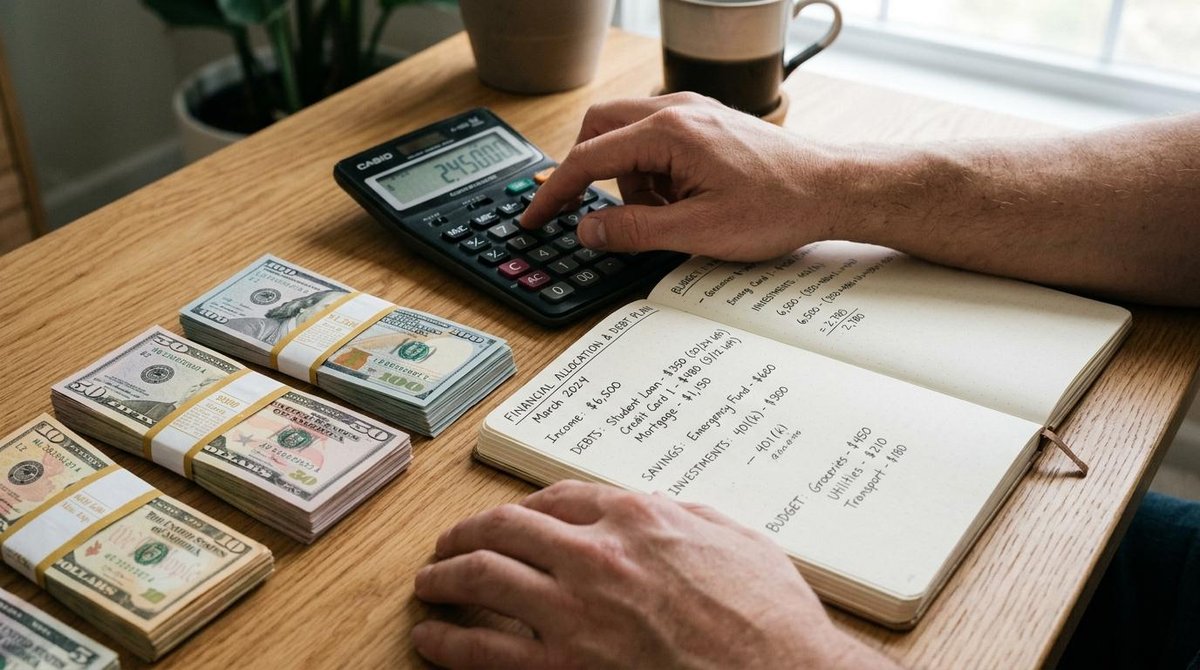
Como fazer o 13º salário render além de dezembro
A fatia destinada à reserva ou ao investimento só cumpre seu papel se for para um lugar onde o dinheiro não fique parado sem retorno. Na conta corrente comum, o saldo não rende e a inflação corrói o poder de compra ao longo dos meses.
Para quem quer começar sem complicação, o Tesouro Selic e os CDBs com liquidez diária são opções acessíveis, de baixo risco e com resgate disponível quando necessário. Ambos podem ser contratados por apps de investimento ou bancos digitais, sem exigir conhecimento avançado sobre o mercado financeiro.
Outra alternativa são as contas digitais com rendimento automático do saldo. Apps como o Mercado Pago, por exemplo, oferecem rendimento sobre o valor mantido na conta, o que pode ser uma opção prática para quem quer que o dinheiro trabalhe sem precisar tomar nenhuma ação adicional. O objetivo, em qualquer caso, não é multiplicar o 13º — é proteger o valor da inflação e manter liquidez para emergências ou para as despesas de janeiro que já estão no horizonte.
Um checklist antes de gastar o 13º salário
Agir no dia do recebimento é o que separa quem aproveita o 13º de quem chega em fevereiro com dívidas. Ter um roteiro claro facilita esse movimento antes que o impulso tome a frente.
- Liste todas as dívidas ativas e identifique quais têm os juros mais altos.
- Calcule o valor líquido do 13º — a segunda parcela tem desconto de INSS e Imposto de Renda, então o total recebido é menor que um salário bruto completo.
- Separe os percentuais por destino antes de qualquer gasto: dívidas, despesas de janeiro, lazer e reserva.
- Defina um teto para presentes e celebrações e anote esse valor antes de entrar em qualquer loja ou site.
- Pesquise preços com antecedência para evitar compras por impulso motivadas por urgência artificial.
- Transfira a fatia de reserva ou investimento no mesmo dia em que o dinheiro cair na conta.
Quem segue esses passos na ordem certa tende a ter uma experiência muito diferente em janeiro — não porque abriu mão do fim de ano, mas porque aproveitou com um plano.
Perguntas frequentes sobre o 13º salário
Qual é o valor líquido do 13º salário?
A primeira parcela corresponde a 50% do salário bruto e não tem descontos. A segunda parcela sofre desconto de INSS e, dependendo da faixa salarial, também de Imposto de Renda, o que faz o valor líquido total ser menor que um salário completo. Para estimar o valor com precisão, vale consultar o contracheque ou usar calculadoras disponíveis em sites financeiros.
Vale a pena usar todo o 13º para quitar dívidas?
Depende do tipo de dívida e dos juros envolvidos. Dívidas no rotativo do cartão ou no cheque especial costumam ter taxas que superam qualquer rendimento de investimento conservador, então priorizá-las faz sentido na maioria dos casos. Ainda assim, reservar ao menos uma parte para as despesas de janeiro evita que novas dívidas se formem logo em seguida.
Como evitar gastar o 13º por impulso?
Separar o valor em fatias com destinos definidos no dia do recebimento é uma das estratégias mais eficazes. Transferir a parte de reserva para uma conta separada e estabelecer um teto claro para compras de fim de ano também ajudam a manter o controle sem abrir mão do prazer de curtir a época.
O 13º salário rende se ficar parado na conta corrente?
Na conta corrente comum, o saldo não rende. Para que o valor tenha algum retorno, é preciso movê-lo para opções como Tesouro Selic, CDBs de liquidez diária ou contas digitais que ofereçam rendimento automático sobre o saldo mantido.
Organizar o 13º antes de gastar é o primeiro passo para um ano financeiro mais tranquilo, e esse passo pode ser dado no mesmo dia em que o dinheiro chega. Para quem busca praticidade, o app do Mercado Pago, por exemplo, permite que o saldo na conta renda de forma automática, sem precisar tomar nenhuma ação adicional. Vale explorar essa funcionalidade diretamente no app e ver se ela se encaixa na sua estratégia para o 13º.
Aplicam-se restrições. Consulte mais informações sobre produtos, serviços e termos de uso em: https://www.mercadopago.com.br/ajuda/termos-e-condicoes_299